Dal 1° aprile 2027 cambierà il modo in cui il Regno Unito applica la tassa Air Passenger Duty (APD) ai jet privati e business. La novità riguarda soprattutto gli aeromobili che oggi, pur essendo utilizzati per l’aviazione privata, non rientrano nella fascia fiscale più alta.
Il criterio decisivo sarà il peso massimo al decollo, indicato con l’acronimo MTOW (Maximum Take-Off Weight). La nuova disciplina estenderà infatti la higher rate dell’Air Passenger Duty a tutti gli aeromobili da 5,7 tonnellate in su utilizzati come jet privati o business jet.
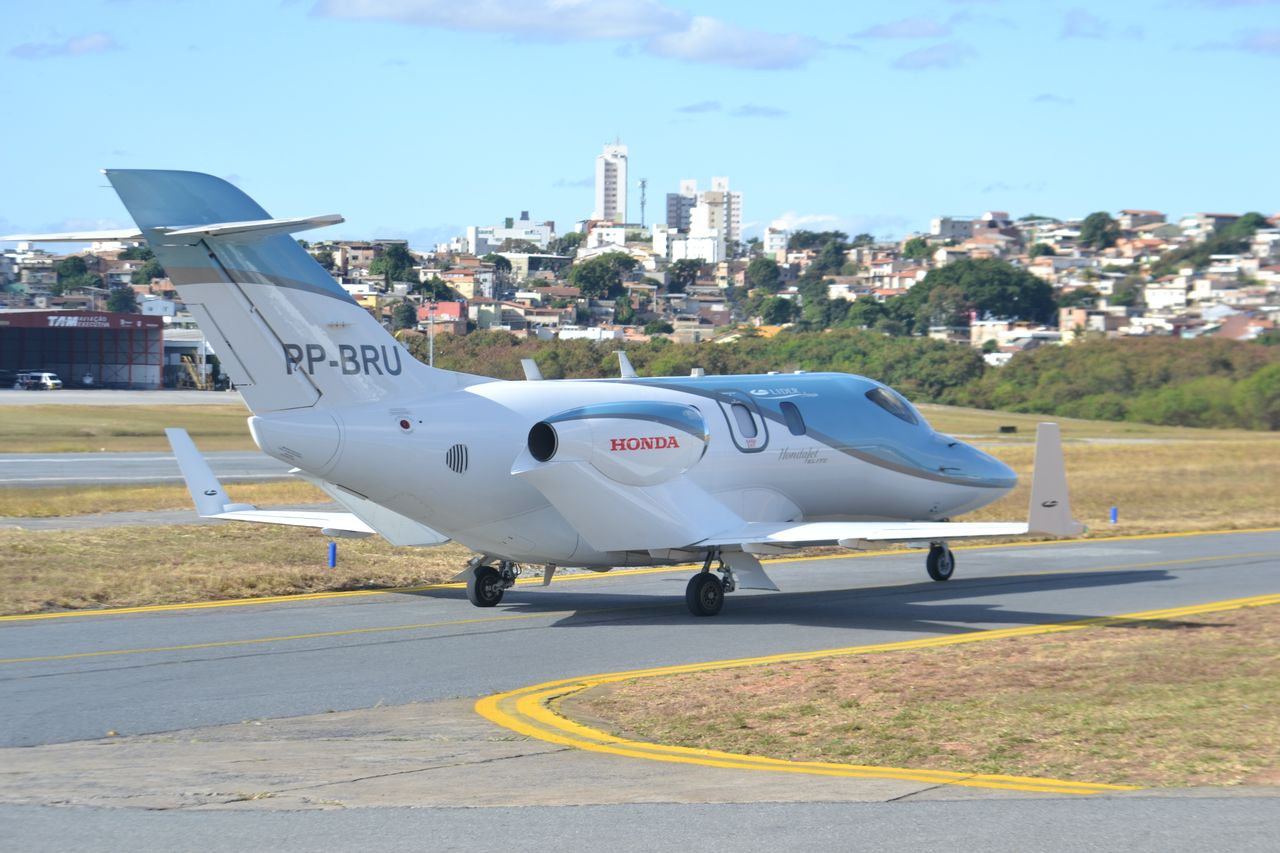
La conseguenza è importante soprattutto per una parte dei Light Jet e dei business jet più piccoli. Un aereo come un HondaJet Elite II, con un peso massimo certificato MTOW di 5.035 kg, rimane al di sotto della soglia; un Cessna Citation CJ3 Gen3, con un MTOW di 6.291 kg, la supera.
Per chi noleggia un jet privato da Londra e dal Regno Unito, quindi, dal 2027 il modello di jet utilizzato potrà avere un peso maggiore anche nel calcolo della componente fiscale del viaggio e nel prezzo finale.
Che cos’è la tassa Air Passenger Duty?
L’Air Passenger Duty, normalmente abbreviato in APD, è un’imposta britannica applicata ai passeggeri che partono da aeroporti del Regno Unito.
Dal punto di vista tecnico, tuttavia, non è il passeggero a versarla direttamente a HMRC. L’APD è una tassa dovuta dagli operatori degli aeromobili, che normalmente trasferiscono il relativo costo al cliente attraverso il prezzo del biglietto o, nel caso dell’aviazione privata, attraverso il costo del charter.
L’importo della tassa Air Passenger Duty dipende principalmente da due elementi: la destinazione del volo e la categoria fiscale dell’aeromobile.
Le destinazioni sono divise in fasce calcolate sulla distanza tra Londra e la capitale della destinazione:
-
Domestic: collegamenti all’interno del Regno Unito;
-
Band A: fino a 2.000 miglia;
-
Band B: da 2.001 a 5.500 miglia;
-
Band C: oltre 5.500 miglia.
La distanza utilizzata per determinare la fascia fiscale non coincide necessariamente con la distanza effettivamente percorsa dal jet. Il sistema dell’APD utilizza infatti la distanza tra Londra e la capitale della destinazione secondo le regole stabilite da HMRC.
Cosa cambia dal 1° aprile 2027
La modifica riguarda la higher rate, cioè l’aliquota più elevata dell’Air Passenger Duty.
Attualmente questa aliquota si applica, per i voli interessati, agli aeromobili con un peso di almeno 20 tonnellate configurati per trasportare meno di 19 passeggeri. È una condizione che esclude dalla higher rate numerosi jet privati più leggeri.
Dal 1° aprile 2027 la soglia specifica per i jet privati e business jet scenderà a 5,7 tonnellate.
In altre parole, un jet privato che abbia un peso massimo certificato MTOW pari o superiore a 5.700 kg e rientri nell’ambito dell’APD sarà assoggettato alla higher rate.
La modifica è stata confermata dal governo britannico dopo la consultazione sulla riforma dell’Air Passenger Duty per i jet privati. La misura sarà applicata al trasporto di passeggeri effettuato a partire dal 1° aprile 2027.
MTOW Peso massimo certificato: perché queste 5,7 tonnellate sono così importanti?
MTOW significa Maximum Take-Off Weight, cioè il peso massimo certificato al quale l’aeromobile può effettuare il decollo.
È importante non confondere il MTOW con il peso reale del jet privato al momento della partenza.
Un aereo può infatti decollare con un peso molto inferiore al proprio peso massimo certificato MTOW, per esempio perché trasporta pochi passeggeri o perché la quantità di carburante imbarcata è inferiore al massimo possibile.
Per l’Air Passenger Duty, però, il parametro utilizzato per questa classificazione è la massa massima autorizzata al decollo, non il peso effettivo del singolo volo.
La soglia di 5,7 tonnellate non è stata introdotta per la prima volta con questa riforma. È il limite già utilizzato dal sistema britannico per determinare quali aeromobili rientrano nella tassa Air Passenger Duty; nel 2013 era stato scelto come compromesso per includere gran parte dell’aviazione privata senza introdurre un carico amministrativo eccessivo.
La novità del 2027 consiste nell’utilizzare quella stessa soglia per estendere la higher rate.
Quali jet privati da Londra saranno interessati dalla tassa Air Passenger Duty?
Il cambiamento diventa più comprensibile guardando alcuni modelli concreti.
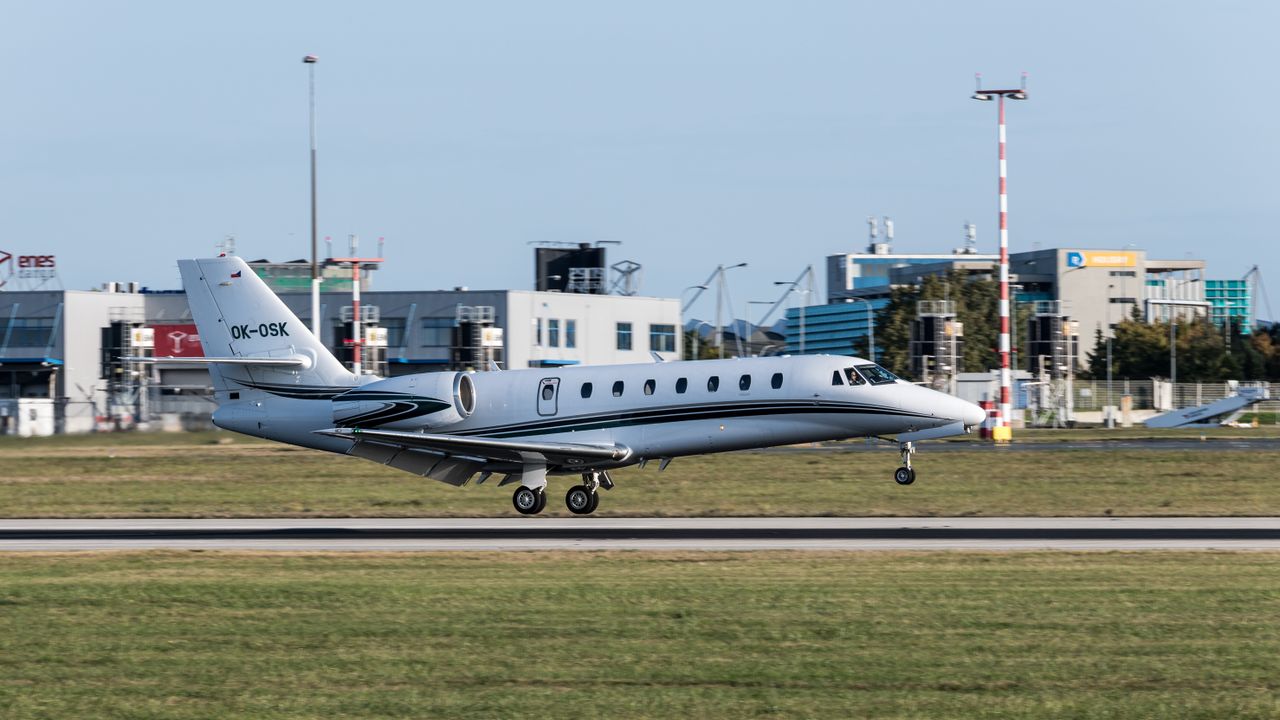
Un HondaJet Elite II, per esempio, ha un peso massimo certificato MTOW di 5.035 kg. Si trova quindi sotto la soglia di 5.700 kg.
Il Cessna Citation CJ3 Gen3 raggiunge invece un MTOW di 6.291 kg. Supera quindi la soglia e, dal 1° aprile 2027, rientrerà nella nuova fascia higher rate quando utilizzato nell’ambito previsto dalla normativa.
Il Cessna Citation CJ4 Gen3 arriva a 7.761 kg di MTOW, mentre il Citation Latitude raggiunge 13.971 kg. Entrambi sono quindi ampiamente sopra il limite di 5,7 tonnellate.
Anche il Gulfstream G650ER, con un peso massimo certificato MTOW di 46.992 kg, rientra naturalmente nella categoria interessata dalla higher rate.
Il risultato è interessante perché la riforma non coincide con una semplice distinzione tra piccolo e grande jet. Ad esempio, un Very Light Jet può rimanere sotto la soglia, mentre un Light Jet relativamente compatto può superarla.
Non basta quindi guardare la categoria del jet
Nel mondo dell’aviazione privata si parla normalmente di Very Light Jet, Light Jet, Midsize Jet, Super Midsize Jet e Heavy Jet.
Queste categorie sono utili per descrivere capacità, autonomia e dimensioni dell’aeromobile, ma non sono il criterio fiscale utilizzato dall’Air Passenger Duty.
Per capire se la nuova higher rate può applicarsi bisogna verificare innanzitutto il peso massimo certificato MTOW dell’aeromobile e il suo utilizzo ai fini della normativa. È una distinzione importante quando si confrontano due aerei destinati alla stessa missione.
Il HondaJet Elite II, per esempio, ha una configurazione tipica da sei passeggeri più equipaggio, mentre il Citation CJ3 Gen3 può ospitare fino a dieci persone secondo la configurazione indicata dal costruttore. Nonostante missioni simili, la differenza di peso è sufficiente a collocare i due modelli ai lati opposti della soglia introdotta per la higher rate.
Quanto aumenterà la tassa Air Passenger Duty?
La seconda parte della riforma riguarda le aliquote.
Per i voli che partono dagli aeroporti del Regno Unito, escluse le specifiche disposizioni previste per l’Irlanda del Nord e alcune regioni scozzesi, le higher rates dal 1° aprile 2027 saranno:
- Domestic: £146,63 per passeggero.
- Band A, fino a 2.000 miglia: £146,63.
- Band B, da 2.001 a 5.500 miglia: £1.132,76.
- Band C, oltre 5.500 miglia: £1.178,20.
Si tratta di importi per passeggero.
Per fare un confronto, dal 1° aprile 2026 le higher rates sono rispettivamente £142 per Domestic e Band A, £1.097 per Band B e £1.141 per Band C.
La differenza tra 2026 e 2027, quindi, non deriva soltanto dall’estensione della higher rate ai jet sopra 5,7 tonnellate: le aliquote della higher rate erano già state aumentate per il 2026-27 e dal 2027-28 vengono ulteriormente aggiornate.
La differenza per molti jet privati è il cambio di fascia fiscale
Per un jet che è già soggetto alla higher rate, il passaggio dal 2026 al 2027 comporta un aumento relativamente contenuto dell’importo della tassa.
L’aumento più significativo riguarda invece un aeromobile che nel 2026 viene tassato secondo la reduced o standard rate, ma dal 1° aprile 2027 passa alla higher rate perché supera i 5,7 tonnellate.
Prendiamo un volo privato nella Band B.
Nel 2026-27 la standard rate è £244 per passeggero, mentre la higher rate è £1.097. Dal 2027-28 la standard rate sarà £251,95 e la higher rate £1.132,76.
Per un jet che passa dalla standard alla higher rate, quindi, l’incremento fiscale non è di qualche decina di sterline: la differenza nel 2027 sarà di £880,81 per passeggero rispetto alla standard rate.
Con quattro passeggeri, la sola differenza tra le due aliquote sarebbe di £3.523,24.
Con otto passeggeri arriverebbe a £7.046,48.
Questo non significa che il prezzo del noleggio di un jet privato aumenterà necessariamente di queste cifre esatte. lLa tassa Air Passenger Duty è una componente fiscale per passeggero e il modo in cui il costo viene trasferito nel preventivo è una decisione commerciale dell’operatore.
Londra-New York e Londra-Dubai: quanto aumenta la tassa Air Passenger Duty?
Due tra le rotte più richieste dall’aviazione d’affari, verso gli Stati Uniti e verso gli Emirati Arabi Uniti, rientrano entrambe nella Band B dell’Air Passenger Duty, cioè nella fascia da 2.001 a 5.500 miglia secondo la classificazione APD.
Dal 1° aprile 2027, per un jet soggetto alla higher rate, l’APD sarà quindi di £1.132,76 per passeggero su entrambe le rotte.
Ad esempio per Londra-New York, con:
- 4 passeggeri: £4.531,04
- 6 passeggeri: £6.796,56
- 8 passeggeri: £9.062,08
- 10 passeggeri: £11.327,60
Per Londra-Dubai la tariffa per passeggero è identica: con sei passeggeri l’APD arriva a £6.796,56, con otto a £9.062,08.
Questi importi rappresentano esclusivamente l’APD teoricamente dovuta per quei passeggeri sulla tratta considerata, non il prezzo del jet. Il costo del charter comprende infatti molte altre voci: aeromobile, equipaggio, carburante, handling, navigazione, eventuali costi aeroportuali, posizionamento dell’aereo, overnight crew e altri costi operativi.
La distanza effettiva percorsa dal jet non è il parametro utilizzato per spostare il volo da una fascia APD all’altra: è il sistema ufficiale di classificazione delle destinazioni a determinare la Band applicabile.
- Leggi anche: Jet privati per Dubai voli di lusso senza scali.
Londra, Milano, Ginevra: quanto aumenta il prezzo di un volo privato in Europa?
Per le principali destinazioni europee, la tassa Air Passenger Duty applicata ai jet privati soggetti alla higher rate è decisamente più contenuta.
La Band A, che comprende le destinazioni fino a 2.000 miglia dalla capitale britannica secondo i criteri utilizzati dall’Air Passenger Duty, prevede dal 1° aprile 2027 una higher rate di £146,63 per passeggero.
Prendiamo due rotte molto utilizzate dall’aviazione d’affari europea: Londra–Ginevra e Londra–Milano.
Per un jet privato soggetto alla higher rate, su entrambe le destinazioni l’APD rientra nella Band A. Con quattro passeggeri, la tassa APD ammonta quindi a £586,52; con otto passeggeri sale a £1.173,04.
Il confronto con una destinazione della Band B mostra immediatamente quanto la distanza fiscale possa incidere sul costo complessivo. Sulla tratta Londra–New York, per esempio, la higher rate 2027 arriva a £1.132,76 per passeggero, oltre sette volte l’importo applicato nella Band A.
È importante ricordare che queste cifre rappresentano esclusivamente la tassa Air Passenger Duty e non il prezzo del charter. Il costo complessivo di un volo privato dipende anche dall’aeromobile scelto, dalla disponibilità e dal posizionamento del jet, dal carburante, dagli aeroporti utilizzati, dall’handling e dagli altri costi operativi.
Per chi deve scegliere un jet per una rotta europea, quindi, l’APD rappresenta una voce da considerare nel preventivo finale, ma non è necessariamente il fattore determinante nella scelta dell’aeromobile.
La tassa Air Passenger Duty si applica al volo o al jet privato?
Questo è un altro punto importante.
La tassa Air Passenger Duty è calcolata per passeggero e sulla base della destinazione e della categoria fiscale dell’aeromobile.
Non viene quindi applicata una tassa unica di £1.132,76 a un intero Gulfstream che vola da Londra a New York. Se a bordo ci sono otto passeggeri soggetti all’APD nella Band B, l’importo teorico della higher rate è:
£1.132,76 × 8 = £9.062,08.
Con quattro passeggeri:
£1.132,76 × 4 = £4.531,04.
È una distinzione fondamentale quando si parla di aumento delle tasse sui jet privati.
Bambini e passeggeri minorenni sui jet privati: cosa succede con la tassa Air Passenger Duty?
La riforma introduce anche una modifica specifica per i bambini e i passeggeri più giovani.
La normativa prevede che l’esenzione relativa ai bambini non si applichi ai passeggeri dei business jet nell’ambito della nuova disciplina. HMRC chiarisce infatti che la sezione relativa alle esenzioni dei passeggeri sarà modificata per stabilire che l’esenzione per i bambini non si applica ai business jet.
Questo significa che una famiglia che vola su un jet privato non potrà fare affidamento sulle stesse regole applicabili ai passeggeri più giovani che viaggiano nella classe più bassa sui voli commerciali.
Resta invece distinta la disciplina per i bambini sotto i due anni che viaggiano senza posto a sedere, per i quali le regole APD prevedono specifiche esenzioni.
E se il jet ha posti con configurazioni diverse?
Anche la configurazione della cabina può avere rilevanza nel sistema APD ordinario, perché le aliquote sono collegate anche al seat pitch, cioè alla distanza tra un punto di riferimento di un sedile e lo stesso punto sul sedile davanti o dietro.
HMRC stabilisce che, nel caso dei private jet con posti sia sopra sia sotto i 40 pollici di seat pitch, possono essere necessarie differenti modalità di calcolo.
La riforma del 2027 interviene però sul punto centrale per l’aviazione privata: quando il jet supera la soglia prevista e rientra nella nuova definizione, la higher rate viene applicata ai passeggeri del private o business jet. La data decisiva è quella della partenza
Un altro aspetto pratico da tenere presente è la decorrenza. La nuova disciplina, infatti, si applica al trasporto di passeggeri a partire dal 1° aprile 2027. Di conseguenza, per capire quale regime fiscale utilizzare non è sufficiente guardare alla data in cui viene richiesto o prenotato il charter.
Un volo prenotato nel 2026 ma programmato per partire dal Regno Unito dopo il 1° aprile 2027 ricade nel nuovo periodo fiscale. Per chi organizza con largo anticipo un volo privato, quindi, la data della partenza diventa un elemento da verificare insieme al tipo di aeromobile e alla destinazione.
Il Regno Unito vuole uniformare la tassazione dei jet privati
La motivazione ufficiale della riforma è quella di rendere più uniforme il trattamento fiscale dei private jet.
Il governo britannico sostiene che molti business jet più leggeri, pur essendo già soggetti agli Air Passenger Duty, finora hanno pagato le stesse aliquote applicate ai servizi commerciali perché non raggiungevano i requisiti necessari per la higher rate. L’estensione della soglia a 5,7 tonnellate mira quindi a includere nella fascia superiore tutti i private jet già soggetti all’APD sopra tale limite.
Il governo collega inoltre la struttura dell’APD al principio secondo cui i viaggi più lunghi, associati a maggiori emissioni, comportano una maggiore imposizione. Nella documentazione ufficiale viene tuttavia precisato che l’APD non è una tassa ambientale in senso stretto.
Le critiche dell’industria dell’aviazione privata
La consultazione britannica ha raccolto posizioni differenti.
Gli operatori e le associazioni del settore hanno espresso preoccupazioni riguardo all’impatto della maggiore imposizione, soprattutto sui segmenti caratterizzati da margini più ridotti. Nella documentazione della consultazione, alcuni operatori hanno inoltre indicato il rischio di una riduzione dei voli e dello spostamento di attività verso Paesi con regimi fiscali meno onerosi.
Il documento ufficiale riporta anche dati forniti da operatori e broker: il 42% dei rispondenti appartenenti a questi segmenti ha indicato margini medi inferiori al 5%, mentre il 73% ha riportato margini pari o inferiori al 9%. Si tratta naturalmente di dati forniti dai partecipanti alla consultazione, non di una misura ufficiale della redditività dell’intero settore.
Altri partecipanti, tra cui soggetti ambientalisti e una larga maggioranza dei privati che hanno risposto alla consultazione, hanno invece sostenuto l’estensione della higher rate, ritenendo che il sistema fiscale dovesse riflettere maggiormente l’impatto dell’aviazione privata.
Il governo ha comunque confermato la riforma dopo aver esaminato le risposte.
Quanti voli privati costeranno di più?
La consultazione ha anche cercato di stimare l’impatto quantitativo della modifica.
Secondo alcune risposte ricevute dal governo, circa 1.500 voli all’anno potrebbero essere catturati dall’estensione della higher rate. La stessa documentazione precisa però che si tratta di una stima riportata dai partecipanti alla consultazione, accompagnata dalla valutazione secondo cui l’aumento del gettito sarebbe relativamente contenuto.
Non bisogna quindi confondere il numero stimato di voli interessati dalla riforma con il numero complessivo di voli privati effettuati nel Regno Unito.
La scelta del jet privato potrebbe diventare più importante
Dal punto di vista del cliente che noleggia un jet privato, uno degli aspetti più interessanti della riforma riguarda il confronto tra aeromobili.
Immaginiamo, per esempio, una rotta europea sulla quale siano disponibili due jet con caratteristiche operative compatibili con la missione.
Come visto in precedenza, due jet impiegati per destinazioni simili possono trovarsi su lati opposti della soglia di 5,7 tonnellate. Questo non significa automaticamente che il primo sarà sempre economicamente più conveniente.
La scelta di un jet dipende da autonomia, numero di passeggeri, bagagli, aeroporti disponibili, condizioni operative, posizionamento dell’aeromobile, tempi di volo e prezzo del charter. Dal 2027, però, l’APD diventerà un’altra variabile da considerare nel confronto.
Per un gruppo numeroso, la componente fiscale per passeggero può raggiungere diverse migliaia di sterline. Il preventivo finale dovrebbe quindi essere valutato considerando il costo complessivo della missione e non soltanto la tariffa di noleggio dell’aereo.
La differenza tra un jet sotto e sopra 5,7 tonnellate
La vera particolarità della riforma è dunque concentrata in una fascia relativamente stretta del mercato.
- Sotto i 5.700 kg di peso massimo certificato MTOW, un jet può rimanere fuori dalla nuova higher rate, se naturalmente rispetta tutte le altre condizioni previste dal regime APD.
- Sopra i 5.700 kg, dal 1° aprile 2027, il private o business jet già soggetto all’APD entra invece nel campo della higher rate.
La soglia attraversa quindi il mercato dei business jet in modo trasversale. Un modello può essere soltanto leggermente sopra il limite e un altro molto al di sopra, ma ai fini della nuova disciplina entrambi ricadono nella stessa categoria fiscale della higher rate. È una differenza importante rispetto al modo in cui normalmente si classificano gli aerei nell’aviazione d’affari.
Anche i grandi jet pagheranno di più, ma per una ragione diversa
Per un grande jet privato già soggetto alla higher rate prima del 2027, la riforma della soglia non rappresenta un passaggio da una categoria fiscale all’altra.
Un Gulfstream G650ER, per esempio, ha un MTOW di quasi 47 tonnellate e rientra già nella tipologia di aeromobili pesanti alla quale si applica la higher rate secondo il regime precedente.
Per questi aeromobili il cambiamento principale dal 2027 è quindi rappresentato dall’aggiornamento delle aliquote, non dall’ingresso nella higher rate.
Il vero effetto strutturale della riforma riguarda invece i jet compresi tra 5,7 e 20 tonnellate che prima potevano essere trattati con le aliquote inferiori.
Un nuovo aumento nel costo di un charter da Londra e Regno Unito
L’Air Passenger Duty non determina da sola il prezzo di un jet privato. Un preventivo per il noleggio di un jet privato da Londra o dal Regno Unito tiene conto di numerose variabili operative e commerciali. Tuttavia, dal 1° aprile 2027, per una parte degli aeromobili il calcolo del prezzo dovrà considerare anche il passaggio alla higher rate.
Per una tratta breve europea la maggiore aliquota può essere di £146,63 per passeggero. Per una destinazione della Band B sale a £1.132,76 e per la Band C arriva a £1.178,20. La differenza diventa particolarmente evidente quando il numero dei passeggeri aumenta.
Per otto passeggeri, per esempio, l’APD higher rate sarà di £1.173,04 nella Band A, £9.062,08 nella Band B e £9.425,60 nella Band C.
Ricordiamo che sono cifre che non devono essere confuse con il prezzo del volo, ma che rappresentano una componente fiscale potenzialmente significativa del costo complessivo.
Air Passenger Duty 2027: cosa deve sapere chi noleggia un jet privato
Dal 1° aprile 2027 il dato più importante da controllare non sarà soltanto la destinazione.
Per un jet privato con partenza da Londra e dal Regno Unito occorrerà considerare:
- il modello di aeromobile;
- il suo peso massimo certificato MTOW;
- la destinazione e la relativa fascia APD;
- il numero di passeggeri soggetti all’imposta;
- la data di partenza;
- l’eventuale applicazione di specifiche esenzioni previste dalla normativa.
- La soglia da ricordare è 5,7 tonnellate.
Il HondaJet Elite II resta sotto questa soglia; il Citation CJ3 Gen3, il Citation Latitude e il Gulfstream G650ER la superano, in misura crescente.
La riforma britannica, quindi, non introduce semplicemente una nuova tassa sui jet privati: modifica il punto a partire dal quale un’ampia parte dell’aviazione d’affari viene assoggettata alla tariffa più alta dell’Air Passenger Duty.
Per chi vola privatamente dal Regno Unito, dal 2027 il tipo di aereo utilizzato, insieme alla rotta e al numero di passeggeri, diventerà un elemento ancora più importante nel calcolo del costo finale del viaggio.
Scegliere il jet giusto, però, richiede di valutare insieme MTOW, capacità passeggeri, autonomia e ora anche la nuova soglia della higher rate.
PrivateJetFinder.com ti aiuta a scegliere l’aeromobile più adatto alla tuo viaggio e a leggere un preventivo chiaro e dettagliato, con ogni voce di costo separata dalle altre — incluse tutte le tasse applicabili, sia che tu parta da Londra, da un altro aeroporto del Regno Unito o verso qualsiasi destinazione.
LINK UTILI:
- Air Passenger Duty — estensione della higher rate (gov.uk)
- Aliquote aggiornate dell’Air Passenger Duty (gov.uk)
- Consultazione sulla riforma dell’APD per i jet privati (gov.uk)
FAQ – Domande Frequenti sulla tassa Air Passenger Duty
1. Cos’è l’Air Passenger Duty (APD)?
È una tassa britannica applicata per passeggero sui voli in partenza dagli aeroporti del Regno Unito, calcolata in base alla destinazione e alla categoria dell’aeromobile.
2. Da quando si applica la nuova soglia di 5,7 tonnellate?
Dal 1° aprile 2027. Fino a quella data restano in vigore le regole attuali, basate sulla soglia delle 20 tonnellate.
3. Quali jet privati superano la soglia e pagano la higher rate?
Tutti gli aeromobili con un MTOW di 5,7 tonnellate o superiore, indipendentemente dalla categoria commerciale (Light Jet, Midsize, Super Midsize o Heavy Jet).
4. Quanto costa l’APD per passeggero dal 2027?
Con la higher rate: £146,63 per le destinazioni Domestic e Band A, £1.132,76 per la Band B, £1.178,20 per la Band C.
5. L’APD è l’unico costo fiscale di un volo privato dal Regno Unito?
Sì, è l’unica imposta specifica sui passeggeri legata alla normativa APD; il costo complessivo del noleggio comprende però anche aeromobile, equipaggio, carburante e altre voci operative non fiscali.
6. Chi è tenuto a pagare l’Air Passenger Duty sui voli charter da Londra e Regno Unito?
L’APD è dovuta dal vettore aereo o dall’operatore responsabile del volo, che la calcola in base ai passeggeri soggetti all’imposta e alle caratteristiche dell’aeromobile e della tratta. Nel caso di un volo charter privato da Londra e da tutto il Regno Unito, il costo dell’APD viene normalmente incluso nel prezzo complessivo del charter e quindi sostenuto economicamente dal cliente attraverso la tariffa applicata dall’operatore.