À compter du 1er avril 2027, le Royaume-Uni modifiera la manière dont il applique la taxe sur les passagers aériens (Air Passenger Duty, APD) aux jets privés et d’affaires. Cette nouvelle mesure concerne principalement les aéronefs qui, bien qu’utilisés aujourd’hui pour l’aviation privée, ne relèvent pas de la tranche d’imposition la plus élevée.
Le critère déterminant sera la masse maximale au décollage, désignée par l’acronyme MTOW (Maximum Take-Off Weight). La nouvelle réglementation étendra en effet le taux majoré de la taxe sur le transport aérien de passagers (Air Passenger Duty) à tous les aéronefs d’une masse de 5,7 tonnes et plus utilisés comme jets privés ou jets d’affaires.
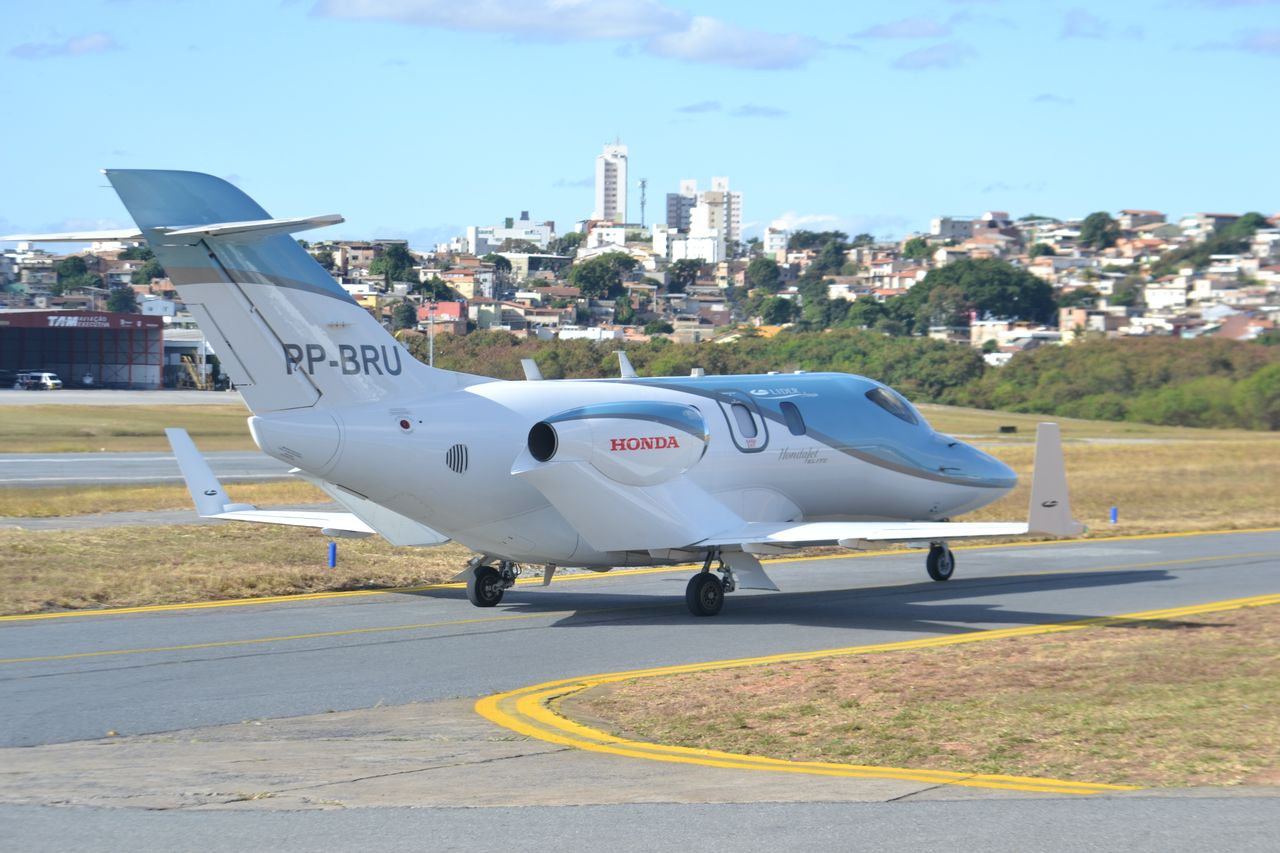
Cette conséquence est particulièrement importante pour une partie des Light Jets et des jets d’affaires de petite taille. Un avion tel que le HondaJet Elite II, dont la masse maximale certifiée (MTOW) est de 5 035 kg, reste en dessous du seuil ; un Cessna Citation CJ3 Gen3, dont la MTOW est de 6 291 kg, le dépasse.
Pour les personnes qui louent un jet privé au départ de Londres et du Royaume-Uni, le modèle de jet utilisé pourrait donc, à partir de 2027, peser davantage dans le calcul de la composante fiscale du voyage et dans le prix final.
Qu’est-ce que la taxe sur les passagers aériens (Air Passenger Duty) ?
L’Air Passenger Duty, généralement abrégée en APD, est une taxe britannique appliquée aux passagers au départ des aéroports du Royaume-Uni.
D’un point de vue technique, cependant, ce n’est pas le passager qui la verse directement au HMRC. L’APD est une taxe due par les exploitants d’aéronefs, qui répercutent généralement son coût sur le client via le prix du billet ou, dans le cas de l’aviation privée, via le coût de l’affrètement.
Le montant de la taxe sur les passagers aériens (Air Passenger Duty) dépend principalement de deux éléments : la destination du vol et la catégorie fiscale de l’aéronef.
Les destinations sont réparties en tranches déterminées en fonction de la distance entre Londres et la capitale de la destination :
-
Vols intérieurs : liaisons au sein du Royaume-Uni ;
-
Catégorie A : jusqu’à 2 000 milles ;
-
Catégorie B : de 2 001 à 5 500 milles ;
-
Catégorie C : plus de 5 500 milles.
La distance prise en compte pour déterminer la tranche d’imposition ne correspond pas nécessairement à la distance effectivement parcourue par le jet. Le système de l’APD utilise en effet la distance entre Londres et la capitale de la destination, conformément aux règles établies par le HMRC.
Quels changements à compter du 1er avril 2027 ?
Cette modification concerne le « higher rate », c’est-à-dire le taux le plus élevé de la taxe sur les passagers aériens (Air Passenger Duty).
Actuellement, ce taux s’applique, pour les vols concernés, aux aéronefs d’un poids d’au moins 20 tonnes et configurés pour transporter moins de 19 passagers. Cette condition exclut du taux majoré de nombreux jets privés plus légers.
À compter du 1er avril 2027, le seuil spécifique applicable aux jets privés et aux avions d’affaires sera ramené à 5,7 tonnes.
En d’autres termes, un jet privé dont la masse maximale certifiée au décollage (MTOW) est égale ou supérieure à 5 700 kg et qui relève du champ d’application de l’APD sera soumis au taux le plus élevé.
Cette modification a été confirmée par le gouvernement britannique à l’issue de la consultation sur la réforme de la taxe sur les passagers aériens (Air Passenger Duty) applicable aux jets privés. Cette mesure s’appliquera au transport de passagers effectué à compter du 1er avril 2027.
MTOW (masse maximale certifiée) : pourquoi ces 5,7 tonnes sont-elles si importantes ?
MTOW signifie « Maximum Take-Off Weight », c’est-à-dire la masse maximale certifiée à laquelle l’aéronef peut décoller.
Il est important de ne pas confondre la masse maximale au décollage (MTOW) avec la masse réelle du jet privé au moment du décollage.
Un avion peut en effet décoller avec un poids bien inférieur à sa masse maximale certifiée (MTOW), par exemple parce qu’il transporte peu de passagers ou parce que la quantité de carburant embarquée est inférieure au maximum possible.
En ce qui concerne la taxe sur les passagers aériens (Air Passenger Duty), cependant, le critère utilisé pour cette classification est la masse maximale autorisée au décollage, et non le poids réel de chaque vol.
Le seuil de 5,7 tonnes n’a pas été introduit pour la première fois dans le cadre de cette réforme. Il s’agit de la limite déjà utilisée par le système britannique pour déterminer quels aéronefs sont soumis à la taxe « Air Passenger Duty » ; en 2013, elle avait été choisie à titre de compromis afin d’inclure une grande partie de l’aviation privée sans imposer une charge administrative excessive.
La nouveauté de 2027 consiste à utiliser ce même seuil pour étendre le taux majoré.
Quels jets privés au départ de Londres seront concernés par la taxe Air Passenger Duty ?
Ce changement devient plus facile à comprendre si l’on examine quelques exemples concrets.
Un HondaJet Elite II, par exemple, a une masse maximale au décollage (MTOW) certifiée de 5 035 kg. Il se situe donc en dessous du seuil de 5 700 kg.
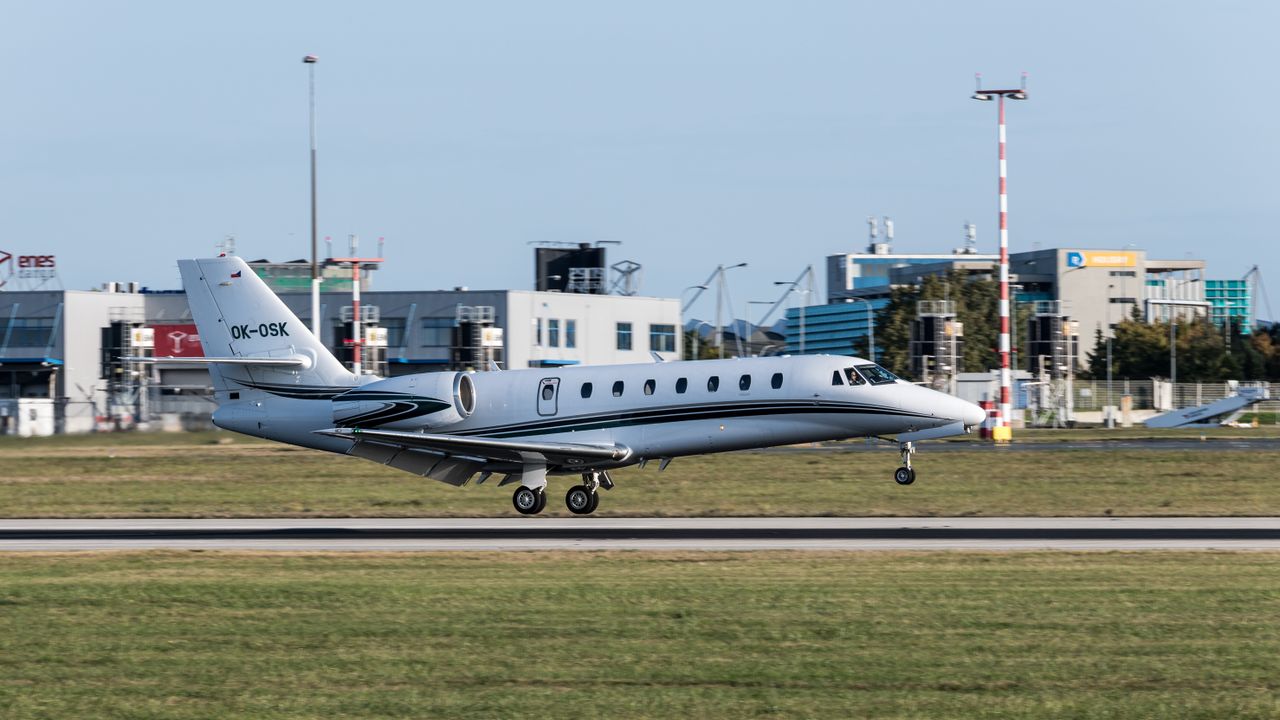
Le Cessna Citation CJ3 Gen3 atteint quant à lui une masse maximale au décollage (MTOW) de 6 291 kg. Il dépasse donc le seuil et, à compter du 1er avril 2027, relèvera de la nouvelle tranche tarifaire « higher rate » lorsqu’il sera utilisé dans le cadre prévu par la réglementation.
Le Cessna Citation CJ4 Gen3 affiche une masse maximale au décollage (MTOW) de 7 761 kg, tandis que le Citation Latitude atteint 13 971 kg. Tous deux dépassent donc largement la limite de 5,7 tonnes.
Le Gulfstream G650ER, dont la masse maximale au décollage (MTOW) certifiée est de 46 992 kg, entre bien entendu dans la catégorie concernée par le taux majoré.
Ce résultat est intéressant car la réforme ne se résume pas à une simple distinction entre petits et grands jets. Par exemple, un Very Light Jet peut rester en dessous du seuil, tandis qu’un Light Jet relativement compact peut le dépasser.
Il ne suffit donc pas de se limiter à la catégorie du jet
Dans le monde de l’aviation privée, on parle généralement de « Very Light Jet », « Light Jet », « Midsize Jet », « Super Midsize Jet » et « Heavy Jet ».
Ces catégories sont utiles pour décrire la capacité, l’autonomie et les dimensions de l’appareil, mais elles ne constituent pas le critère fiscal utilisé par l’Air Passenger Duty.
Pour déterminer si le nouveau taux majoré peut s’appliquer, il convient tout d’abord de vérifier la masse maximale au décollage certifiée (MTOW) de l’aéronef ainsi que son utilisation au regard de la réglementation. Il s’agit d’une distinction importante lorsque l’on compare deux avions destinés à la même mission.
Le HondaJet Elite II, par exemple, présente une configuration classique de six passagers plus l’équipage, tandis que le Citation CJ3 Gen3 peut accueillir jusqu’à dix personnes selon la configuration indiquée par le constructeur. Malgré des missions similaires, la différence de poids est suffisante pour placer les deux modèles de part et d’autre du seuil fixé pour le « higher rate ».
De combien la taxe sur les passagers aériens (Air Passenger Duty) va-t-elle augmenter ?
La deuxième partie de la réforme concerne les taux.
Pour les vols au départ des aéroports du Royaume-Uni, à l’exception des dispositions spécifiques prévues pour l’Irlande du Nord et certaines régions d’Écosse, les taux majorés applicables à compter du 1er avril 2027 seront les suivants :
- Vols intérieurs : 146,63 £ par passager.
- Tranche A, jusqu’à 2 000 miles : 146,63 £.
- Tranche B, de 2 001 à 5 500 miles : 1 132,76 £.
- Tranche C, au-delà de 5 500 miles : 1 178,20 £.
Il s’agit de montants par passager.
À titre de comparaison, à compter du 1er avril 2026, les taux majorés s’élèveront respectivement à 142 £ pour les vols intérieurs et la catégorie A, à 1 097 £ pour la catégorie B et à 1 141 £ pour la catégorie C.
La différence entre 2026 et 2027 ne résulte donc pas uniquement de l’extension du taux majoré aux jets de plus de 5,7 tonnes : les taux majorés avaient déjà été augmentés pour la période 2026-2027 et feront l’objet d’une nouvelle révision à partir de 2027-2028.
Pour de nombreux jets privés, la différence réside dans le changement de tranche d’imposition
Pour un jet déjà soumis au taux majoré, le passage de 2026 à 2027 entraîne une augmentation relativement modérée du montant de la taxe.
La hausse la plus importante concerne en revanche un aéronef qui, en 2026, est imposé selon le taux réduit ou le taux standard, mais qui, à compter du 1er avril 2027, passe au taux majoré car son poids dépasse 5,7 tonnes.
Prenons un vol privé en classe B.
En 2026-2027, le tarif standard s’élève à 244 £ par passager, tandis que le tarif majoré s’élève à 1 097 £. À partir de 2027-2028, le tarif standard s’élèvera à 251,95 £ et le tarif majoré à 1 132,76 £.
Pour un jet passant du tarif standard au tarif majoré, l’augmentation fiscale ne se limite donc pas à quelques dizaines de livres sterling : en 2027, la différence s’élèvera à 880,81 £ par passager par rapport au tarif standard.
Avec quatre passagers, la seule différence entre les deux taux s’élèverait à 3 523,24 £.
Avec huit passagers, le montant s’élèverait à 7 046,48 £.
Cela ne signifie pas pour autant que le prix de la location d’un jet privé augmentera nécessairement de ces montants précis. La taxe « Air Passenger Duty » est une taxe perçue par passager, et la manière dont ce coût est répercuté dans le devis relève d’une décision commerciale de l’opérateur.
Londres-New York et Londres-Dubaï : de combien augmente la taxe sur les passagers aériens (Air Passenger Duty) ?
Deux des liaisons les plus prisées par l’aviation d’affaires, vers les États-Unis et vers les Émirats arabes unis, relèvent toutes deux de la catégorie B de la taxe sur les passagers aériens (Air Passenger Duty, APD), c’est-à-dire de la tranche comprise entre 2 001 et 5 500 miles selon la classification APD.
À compter du 1er avril 2027, pour un jet soumis au taux majoré, l’APD s’élèvera donc à 1 132,76 £ par passager sur ces deux liaisons.
Par exemple, pour Londres-New York, avec :
- 4 passagers : 4 531,04 £
- 6 passagers : 6 796,56 £
- 8 passagers : 9 062,08 £
- 10 passagers : 11 327,60 £
Pour Londres-Dubaï , le tarif par passager est identique : avec six passagers, l’APD s’élève à 6 796,56 £, et avec huit, à 9 062,08 £.
Ces montants correspondent exclusivement à l’APD théoriquement due pour ces passagers sur le trajet considéré, et non au prix du jet. Le coût de l’affrètement comprend en effet de nombreux autres postes : l’appareil, l’équipage, le carburant, les services d’assistance au sol, la navigation, les éventuels frais aéroportuaires, le positionnement de l’avion, l’hébergement de l’équipage pour la nuit et d’autres frais d’exploitation.
La distance effective parcourue par l’avion n’est pas le paramètre utilisé pour faire passer le vol d’une tranche APD à une autre: c’est le système officiel de classification des destinations qui détermine la tranche applicable.
- À lire également : Jets privés à destination de Dubaï : des vols de luxe sans escale.
Londres, Milan, Genève : de combien augmente le prix d’un vol privé en Europe ?
Pour les principales destinations européennes, la taxe Air Passenger Duty appliquée aux jets privés soumis au taux majoré est nettement plus modérée.
La catégorie A, qui regroupe les destinations situées à moins de 2 000 milles de la capitale britannique selon les critères utilisés par l’Air Passenger Duty, prévoit, à compter du 1er avril 2027, un taux majoré de 146,63 £ par passager.
Prenons deux liaisons très fréquentées par l’aviation d’affaires européenne : Londres–Genève et Londres–Milan.
Pour un jet privé soumis au taux majoré, l’APD relève de la catégorie A pour ces deux destinations. Avec quatre passagers, la taxe APD s’élève donc à 586,52 £ ; avec huit passagers, elle passe à 1 173,04 £.
La comparaison avec une destination de la catégorie B montre immédiatement à quel point l’écart fiscal peut influer sur le coût global. Sur la liaison Londres-New York, par exemple, le tarif majoré 2027 s’élève à 1 132,76 £ par passager, soit plus de sept fois le montant appliqué dans la catégorie A.
Il est important de rappeler que ces chiffres correspondent exclusivement à la taxe sur les passagers aériens (Air Passenger Duty) et non au prix de l’affrètement. Le coût total d’un vol privé dépend également de l’appareil choisi, de la disponibilité et de la localisation du jet, du carburant, des aéroports utilisés, des services d’assistance au sol et des autres frais d’exploitation.
Pour ceux qui doivent choisir un jet pour un vol européen, l’APD constitue donc un élément à prendre en compte dans le devis final, mais ce n’est pas nécessairement le facteur déterminant dans le choix de l’appareil.
La taxe Air Passenger Duty s’applique-t-elle aux vols ou aux jets privés ?
C’est là un autre point important.
La taxe « Air Passenger Duty » est calculée par passager, en fonction de la destination et de la catégorie fiscale de l’aéronef.
Une taxe forfaitaire de 1 132,76 £ n’est donc pas appliquée à un Gulfstream entier effectuant un vol entre Londres et New York. S’il y a à bord huit passagers soumis à l’APD dans la tranche B, le montant théorique du taux majoré est le suivant :
1 132,76 £ × 8 = 9 062,08 £.
Avec quatre passagers :
1 132,76 £ × 4 = 4 531,04 £.
Il s’agit d’une distinction fondamentale lorsqu’on aborde la question de l’augmentation des taxes sur les jets privés.
Enfants et passagers mineurs à bord des jets privés : qu’en est-il de la taxe « Air Passenger Duty » ?
La réforme introduit également une modification spécifique concernant les enfants et les plus jeunes passagers.
La réglementation prévoit que l’exonération relative aux enfants ne s’applique pas aux passagers des jets d’affaires dans le cadre de la nouvelle réglementation. L’HMRC précise en effet que la section relative aux exonérations des passagers sera modifiée afin d’établir que l’exonération pour les enfants ne s’applique pas aux jets d’affaires.
Cela signifie qu’une famille voyageant à bord d’un jet privé ne pourra pas bénéficier des mêmes règles que celles applicables aux jeunes passagers voyageant en classe économique sur les vols commerciaux.
En revanche, une réglementation distincte s’applique aux enfants de moins de deux ans voyageant sans place assise, pour lesquels les règles de l’APD prévoient des dérogations spécifiques.
Et si le jet proposait différentes configurations de sièges ?
La configuration de la cabine peut également jouer un rôle dans le système APD standard, car les taux sont également liés à l’espacement entre les sièges, c’est-à-dire à la distance entre un point de référence d’un siège et le même point sur le siège situé devant ou derrière.
Le HMRC précise que, dans le cas des jets privés dont les sièges présentent un espacement tant supérieur qu’inférieur à 40 pouces, différents modes de calcul peuvent s’avérer nécessaires.
La réforme de 2027 porte toutefois sur un point essentiel pour l’aviation privée : lorsque le jet dépasse le seuil prévu et relève de la nouvelle définition, le taux majoré s’applique aux passagers du jet privé ou d’affaires. La date déterminante est celle du départ
Un autre aspect pratique à prendre en compte concerne la date d’entrée en vigueur. En effet, la nouvelle réglementation s’applique au transport de passagers à compter du 1er avril 2027. Par conséquent, pour déterminer quel régime fiscal appliquer, il ne suffit pas de se baser sur la date à laquelle le vol charter est demandé ou réservé.
Un vol réservé en 2026 mais dont le départ du Royaume-Uni est prévu après le 1er avril 2027 relève de la nouvelle période fiscale. Pour ceux qui organisent un vol privé bien à l’avance, la date de départ devient donc un élément à vérifier, au même titre que le type d’appareil et la destination.
Le Royaume-Uni souhaite harmoniser la fiscalité applicable aux jets privés
La justification officielle de cette réforme est d’uniformiser davantage le traitement fiscal des jets privés.
Le gouvernement britannique fait valoir que de nombreux jets d’affaires plus légers, bien qu’ils soient déjà soumis à la taxe sur les passagers aériens (Air Passenger Duty), ont jusqu’à présent été imposés aux mêmes taux que les vols commerciaux, car ils ne remplissaient pas les conditions requises pour être soumis au taux majoré. L’extension du seuil à 5,7 tonnes vise donc à inclure dans la tranche supérieure tous les jets privés déjà soumis à l’APD et dépassant cette limite.
Le gouvernement lie en outre la structure de l’APD au principe selon lequel les trajets plus longs, associés à des émissions plus importantes, entraînent une imposition plus élevée. La documentation officielle précise toutefois que l’APD n’est pas une taxe environnementale au sens strict.
Les critiques formulées par le secteur de l’aviation privée
La consultation britannique a fait ressortir des positions divergentes.
Les opérateurs et les associations du secteur ont fait part de leurs inquiétudes quant à l’impact de cette hausse de la fiscalité, notamment sur les segments caractérisés par des marges plus faibles. Dans les documents relatifs à la consultation, certains opérateurs ont également souligné le risque d’une réduction du nombre de vols et d’un transfert d’activités vers des pays où les régimes fiscaux sont moins contraignants.
Le document officiel présente également des données fournies par les opérateurs et les courtiers : 42 % des répondants appartenant à ces segments ont indiqué des marges moyennes inférieures à 5 %, tandis que 73 % ont fait état de marges égales ou inférieures à 9 %. Il s’agit bien sûr de données fournies par les participants à la consultation, et non d’une mesure officielle de la rentabilité de l’ensemble du secteur.
D’autres participants, parmi lesquels des défenseurs de l’environnement et une large majorité des particuliers ayant répondu à la consultation, se sont en revanche prononcés en faveur de l’extension du taux majoré, estimant que le système fiscal devait mieux refléter l’impact de l’aviation privée.
Le gouvernement a toutefois confirmé la réforme après avoir examiné les réponses.
Combien de vols privés coûteront plus cher ?
La consultation a également cherché à évaluer l’impact quantitatif de cette modification.
D’après certaines réponses fournies par le gouvernement, environ 1 500 vols par an pourraient être concernés par l’extension du taux majoré. Le même document précise toutefois qu’il s’agit d’une estimation fournie par les participants à la consultation, accompagnée d’une évaluation selon laquelle l’augmentation des recettes serait relativement modeste.
Il ne faut donc pas confondre le nombre estimé de vols concernés par la réforme avec le nombre total de vols privés effectués au Royaume-Uni.
Le choix d’un jet privé pourrait prendre davantage d’importance
Du point de vue du client qui loue un jet privé, l’un des aspects les plus intéressants de la réforme concerne la comparaison entre les différents appareils.
Imaginons, par exemple, une liaison européenne sur laquelle deux jets présentant des caractéristiques opérationnelles compatibles avec la mission sont disponibles.
Comme nous l’avons vu précédemment, deux jets utilisés pour des destinations similaires peuvent se situer de part et d’autre du seuil de 5,7 tonnes. Cela ne signifie pas pour autant que le premier sera toujours plus avantageux financièrement.
Le choix d’un jet dépend de son autonomie, du nombre de passagers, des bagages, des aéroports disponibles, des conditions d’exploitation, de la localisation de l’appareil, de la durée du vol et du prix de l’affrètement. À partir de 2027, toutefois, l’APD deviendra un autre facteur à prendre en compte dans votre comparaison.
Pour un groupe nombreux, la charge fiscale par passager peut atteindre plusieurs milliers de livres sterling. Le devis final doit donc être évalué en tenant compte du coût global de la mission et non pas uniquement du tarif de location de l’avion.
La différence entre un jet de moins de 5,7 tonnes et un jet de plus de 5,7 tonnes
La véritable particularité de cette réforme concerne donc un segment relativement restreint du marché.
- En dessous de 5 700 kg de masse maximale certifiée (MTOW), un jet peut ne pas être soumis au nouveau taux majoré, à condition bien sûr qu’il respecte toutes les autres conditions prévues par le régime APD.
- Au-delà de 5 700 kg, à compter du 1er avril 2027, le jet privé ou d’affaires déjà soumis à l’APD entre en revanche dans le champ d’application du taux majoré.
Ce seuil traverse donc le marché des jets d’affaires de part en part. Un modèle peut se situer à peine au-dessus de la limite et un autre bien au-dessus, mais aux fins de la nouvelle réglementation, les deux relèvent de la même catégorie fiscale, à savoir le taux majoré. Il s’agit d’une différence importante par rapport à la manière dont les avions sont habituellement classés dans l’aviation d’affaires.
Les gros jets devront eux aussi payer davantage, mais pour une raison différente
Pour un grand jet privé déjà soumis au taux majoré avant 2027, la réforme du seuil ne constitue pas un passage d’une catégorie fiscale à une autre.
Un Gulfstream G650ER, par exemple, a une masse maximale au décollage (MTOW) de près de 47 tonnes et relève déjà de la catégorie des aéronefs lourds auxquels s’applique le taux majoré selon l’ancien régime.
Pour ces aéronefs, le principal changement à partir de 2027 réside donc dans la mise à jour des taux, et non dans le passage au taux supérieur.
L’effet structurel réel de la réforme concerne en revanche les jets d’une masse comprise entre 5,7 et 20 tonnes, qui pouvaient auparavant être soumis à des taux d’imposition inférieurs.
Une nouvelle hausse du coût d’un vol charter au départ de Londres et du Royaume-Uni
La taxe sur le transport aérien (Air Passenger Duty) ne détermine pas à elle seule le prix d’un jet privé. Un devis pour la location d’un jet privé au départ de Londres ou du Royaume-Uni tient compte de nombreuses variables opérationnelles et commerciales. Toutefois, à compter du 1er avril 2027, pour une partie des aéronefs, le calcul du prix devra également prendre en compte le passage au taux majoré.
Pour un trajet européen court, le tarif maximal peut s’élever à 146,63 £ par passager. Pour une destination de la catégorie B, il passe à 1 132,76 £ et, pour la catégorie C, il atteint 1 178,20 £. La différence devient particulièrement évidente lorsque le nombre de passagers augmente.
Pour huit passagers, par exemple, l’APD au taux majoré s’élèvera à 1 173,04 £ dans la tranche A, à 9 062,08 £ dans la tranche B et à 9 425,60 £ dans la tranche C.
Nous vous rappelons que ces montants ne doivent pas être confondus avec le prix du vol, mais qu’ils constituent une composante fiscale potentiellement importante du coût total.
Taxe sur le transport aérien de passagers 2027 : ce que doivent savoir les personnes qui louent un jet privé
À compter du 1er avril 2027, la destination ne sera plus la seule information importante à vérifier.
Pour un jet privé au départ de Londres et du Royaume-Uni, il convient de prendre en compte les éléments suivants :
- le type d’aéronef ;
- sa masse maximale certifiée au décollage (MTOW) ;
- la destination et la tranche APD correspondante ;
- le nombre de passagers soumis à la taxe ;
- la date de départ ;
- l’application éventuelle d’exonérations spécifiques prévues par la réglementation.
- Le seuil à retenir est de 5,7 tonnes.
Le HondaJet Elite II reste en dessous de ce seuil ; le Citation CJ3 Gen3, le Citation Latitude et le Gulfstream G650ER le dépassent, dans une mesure croissante.
La réforme britannique n’introduit donc pas simplement une nouvelle taxe sur les jets privés: elle modifie le seuil à partir duquel une grande partie de l’aviation d’affaires est soumise au taux le plus élevéde l’Air Passenger Duty.
Pour les personnes voyageant en avion privé depuis le Royaume-Uni, à partir de 2027, le type d’avion utilisé, ainsi que l’itinéraire et le nombre de passagers, deviendront des éléments encore plus importants dans le calcul du coût final du voyage.
Pour choisir le jet qui vous convient, il faut toutefois prendre en compte à la fois la masse maximale au décollage (MTOW), la capacité en passagers, l’autonomie et, désormais, le nouveau seuil de « higher rate ».
PrivateJetFinder.com vous aide à choisir l’appareil le mieux adapté à votre voyage et à consulter un devis clair et détaillé, où chaque poste de coût est clairement distingué des autres — y compris toutes les taxes applicables, que vous partiez de Londres, d’un autre aéroport du Royaume-Uni ou vers n’importe quelle destination.
Liens utiles
- Air Passenger Duty — extension du higher rate (gov.uk)
- Taux actualisés de l’Air Passenger Duty (gov.uk)
- Consultation sur la réforme de l’APD pour les jets privés (gov.uk)
FAQ – Questions fréquentes sur l’Air Passenger Duty
1. Qu’est-ce que l’Air Passenger Duty (APD) ?
Il s’agit d’une taxe britannique appliquée par passager aux vols au départ des aéroports du Royaume-Uni, calculée en fonction de la destination et de la catégorie de l’aéronef.
2. À partir de quand le nouveau seuil de 5,7 tonnes s’applique-t-il ?
À partir du 1er avril 2027. Jusqu’à cette date, les règles actuelles restent en vigueur, avec un seuil fixé à 20 tonnes.
3. Quels jets privés dépassent le seuil et sont soumis au higher rate ?
Tous les aéronefs dont la MTOW est égale ou supérieure à 5,7 tonnes, quelle que soit leur catégorie commerciale (Light Jet, Midsize, Super Midsize ou Heavy Jet).
4. Combien coûtera l’APD par passager à partir de 2027 ?
Au higher rate : 146,63 £ pour les destinations Domestic et Band A, 1 132,76 £ pour la Band B et 1 178,20 £ pour la Band C.
5. L’APD est-elle le seul coût fiscal d’un vol privé au départ du Royaume-Uni ?
Oui, il s’agit de la taxe spécifique sur les passagers relevant de la réglementation APD. Toutefois, le coût total de l’affrètement comprend également l’aéronef, l’équipage, le carburant et d’autres frais d’exploitation non fiscaux.
6. Qui est responsable du paiement de l’Air Passenger Duty sur les vols charter au départ de Londres et du Royaume-Uni ?
L’APD est due par le transporteur aérien ou l’opérateur responsable du vol, qui la calcule en fonction des passagers soumis à la taxe ainsi que des caractéristiques de l’aéronef et de la route. Dans le cas d’un vol charter privé au départ de Londres ou d’une autre ville du Royaume-Uni, le coût de l’APD est généralement inclus dans le prix total de l’affrètement et est donc supporté économiquement par le client à travers le tarif appliqué par l’opérateur.