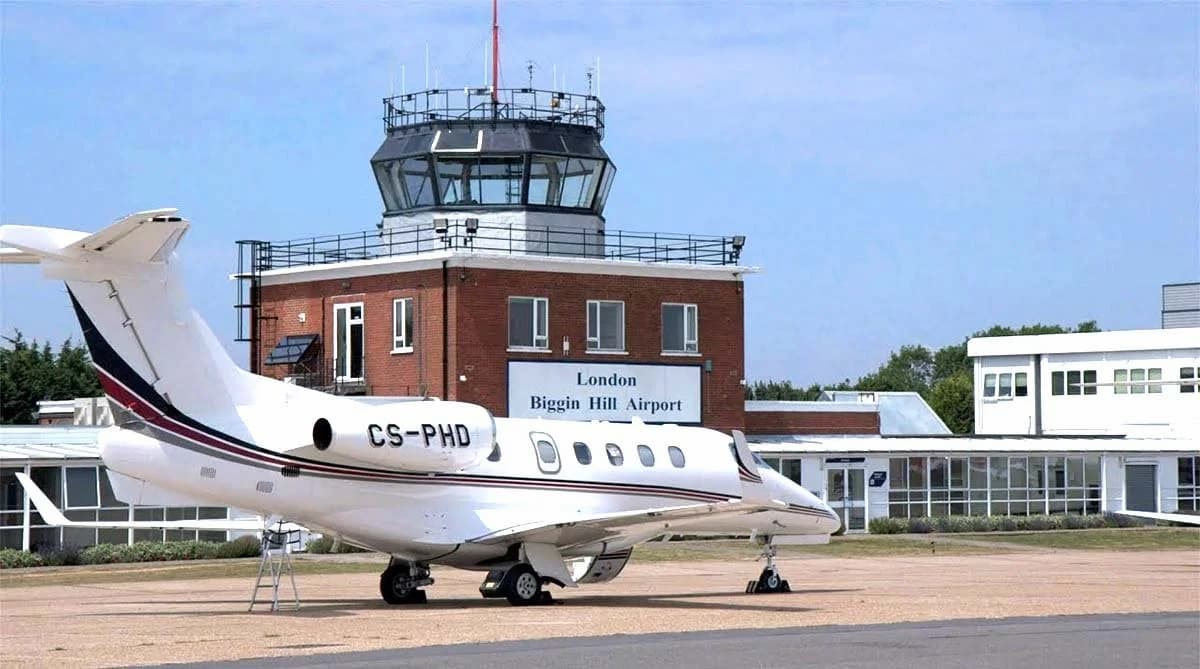
A partir del 1 de abril de 2027 cambiará la forma en que el Reino Unido aplica el impuesto sobre los pasajeros aéreos (APD) a los jets privados y de negocios. La novedad afecta sobre todo a las aeronaves que, aunque hoy en día se usan para la aviación privada, no entran en el tramo impositivo más alto.
El criterio decisivo será el peso máximo al despegue, conocido como MTOW (Maximum Take-Off Weight). De hecho, la nueva normativa ampliará el tipo más alto del impuesto sobre los pasajeros aéreos a todas las aeronaves de 5,7 toneladas o más que se usen como jets privados o jets de negocios.
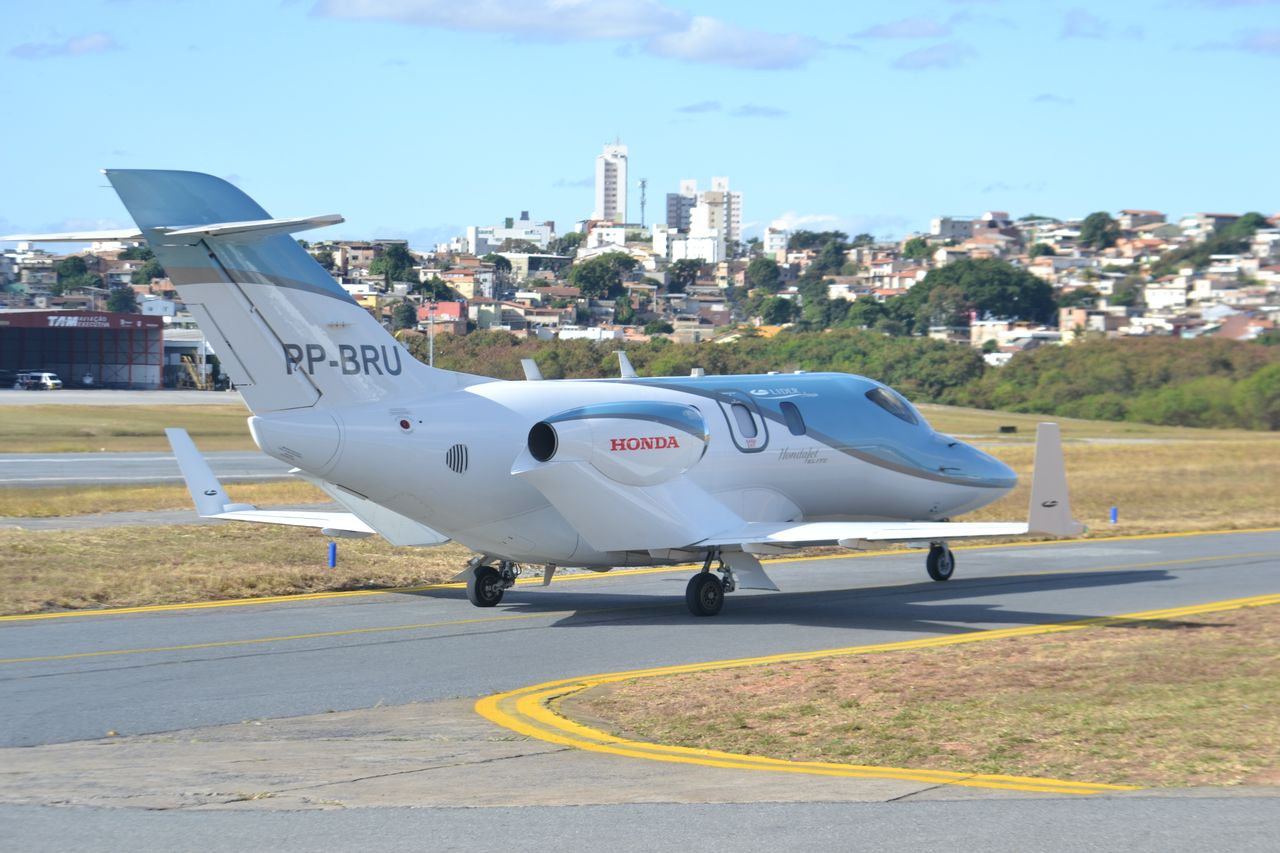
Esto tiene importantes consecuencias, sobre todo para algunos de los light jets y los jets ejecutivos más pequeños. Un avión como el HondaJet Elite II, con un peso máximo certificado al despegue (MTOW) de 5.035 kg, se queda por debajo del límite; un Cessna Citation CJ3 Gen3, con un MTOW de 6.291 kg, lo supera.
Así que, para quienes alquilen un jet privado desde Londres y desde el Reino Unido, a partir de 2027 el modelo de jet que elijan tendrá más peso a la hora de calcular el componente fiscal del viaje y el precio final.
¿Qué es el impuesto sobre los pasajeros aéreos (Air Passenger Duty)?
El Air Passenger Duty, que normalmente se abrevia como APD, es un impuesto británico que se aplica a los pasajeros que salen de los aeropuertos del Reino Unido.
Sin embargo, técnicamente no es el pasajero quien la paga directamente a la HMRC. El APD es un impuesto que deben pagar las compañías aéreas, que normalmente repercuten ese coste al cliente a través del precio del billete o, en el caso de la aviación privada, a través del coste del vuelo chárter.
El importe del impuesto sobre los pasajeros aéreos (Air Passenger Duty) depende principalmente de dos factores: el destino del vuelo y la categoría fiscal de la aeronave.
Los destinos se dividen en grupos según la distancia entre Londres y la capital del destino:
-
Nacional: vuelos dentro del Reino Unido;
-
Banda A: hasta 2.000 millas;
-
Banda B: de 2.001 a 5.500 millas;
-
Categoría C: más de 5.500 millas.
La distancia que se usa para determinar el tramo impositivo no tiene por qué coincidir con la distancia que realmente recorre el jet. De hecho, el sistema del APD utiliza la distancia entre Londres y la capital del destino, según las normas establecidas por la HMRC.
¿Qué cambia a partir del 1 de abril de 2027?
El cambio afecta al «higher rate», es decir, al tipo impositivo más alto del impuesto sobre los pasajeros aéreos.
Actualmente, este tipo impositivo se aplica, en los vuelos en cuestión, a las aeronaves con un peso de al menos 20 toneladas y configuradas para transportar a menos de 19 pasajeros. Es una condición que excluye del tipo impositivo más alto a muchos jets privados más ligeros.
A partir del 1 de abril de 2027, el límite específico para los jets privados y los jets ejecutivos bajará a 5,7 toneladas.
En otras palabras, un jet privado cuyo peso máximo certificado (MTOW) sea igual o superior a 5.700 kg y que entre en el ámbito de aplicación de la APD estará sujeto al tipo impositivo más alto.
El Gobierno británico ha confirmado el cambio tras la consulta sobre la reforma del impuesto sobre los pasajeros aéreos (Air Passenger Duty) para los jets privados. La medida se aplicará al transporte de pasajeros que se realice a partir del 1 de abril de 2027.
MTOW, peso máximo certificado: ¿por qué son tan importantes estas 5,7 toneladas?
MTOW significa «Maximum Take-Off Weight», es decir, el peso máximo certificado con el que la aeronave puede despegar.
Es importante no confundir el MTOW con el peso real del jet privado en el momento del despegue.
De hecho, un avión puede despegar con un peso mucho menor que su peso máximo certificado (MTOW), por ejemplo, porque lleva pocos pasajeros o porque la cantidad de combustible que lleva a bordo es inferior a la máxima posible.
En cuanto al impuesto sobre los pasajeros aéreos (Air Passenger Duty), sin embargo, el parámetro que se usa para esta clasificación es la masa máxima autorizada al despegue, no el peso real de cada vuelo.
El límite de 5,7 toneladas no se ha introducido por primera vez con esta reforma. Es el límite que ya usa el sistema británico para determinar qué aeronaves están sujetas al impuesto Air Passenger Duty; en 2013 se eligió como solución de compromiso para incluir gran parte de la aviación privada sin que supusiera una carga administrativa excesiva.
La novedad de 2027 consiste en utilizar ese mismo umbral para ampliar el tipo impositivo más alto.
¿A qué aviones privados que salgan de Londres les afectará el impuesto Air Passenger Duty?
El cambio se entiende mejor si nos fijamos en algunos ejemplos concretos.
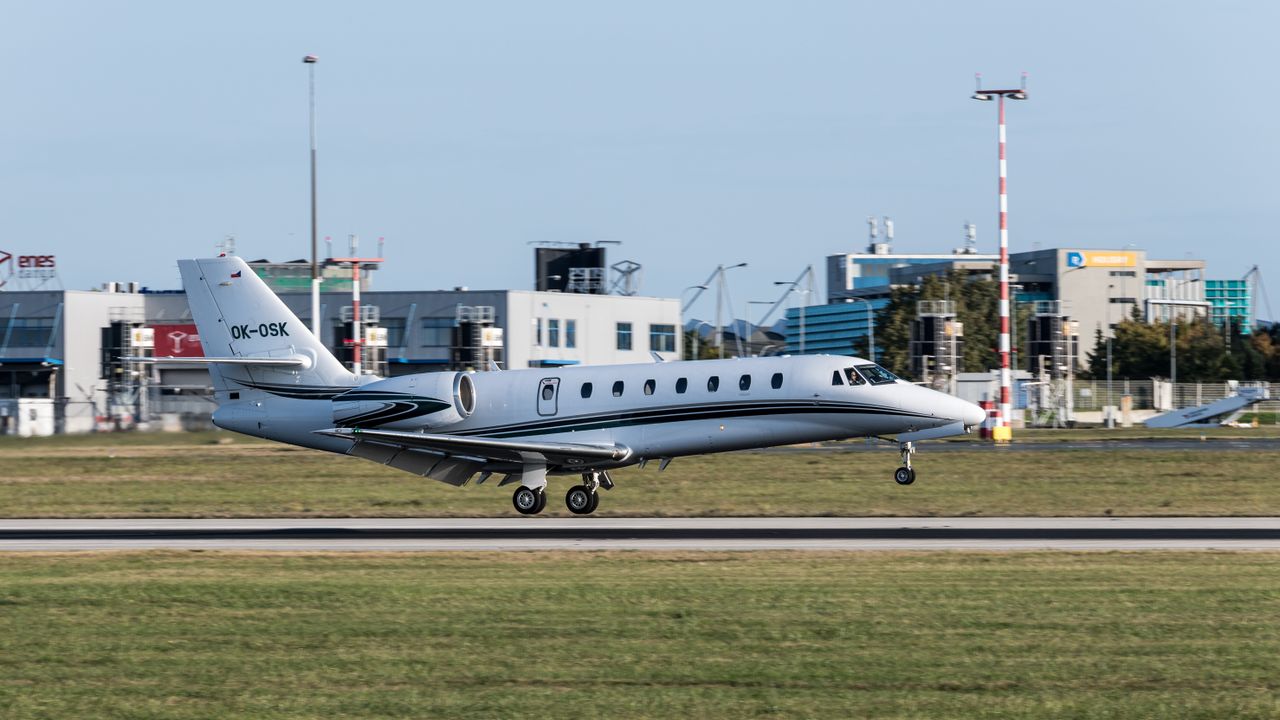
Un HondaJet Elite II, por ejemplo, tiene un peso máximo al despegue (MTOW) certificado de 5.035 kg. Así que está por debajo del límite de 5.700 kg.
Por su parte, el Cessna Citation CJ3 Gen3 alcanza un peso máximo al despegue (MTOW) de 6.291 kg. Así que supera el umbral y, a partir del 1 de abril de 2027, entrará en la nueva categoría de «higher rate» cuando se utilice en el ámbito previsto por la normativa.
El Cessna Citation CJ4 Gen3 alcanza los 7.761 kg de peso máximo al despegue (MTOW), mientras que el Citation Latitude llega a los 13.971 kg. Ambos superan, por tanto, con creces el límite de 5,7 toneladas.
El Gulfstream G650ER, con un peso máximo al despegue (MTOW) certificado de 46 992 kg, también entra, por supuesto, en la categoría a la que se aplica la tarifa más alta.
El resultado es interesante porque la reforma no se reduce a una simple distinción entre jets pequeños y grandes. Por ejemplo, un Very Light Jet puede quedarse por debajo del umbral, mientras que un Light Jet relativamente compacto puede superarlo.
Así que no basta con fijarse solo en la categoría del jet
En el mundo de la aviación privada se suele hablar de «Very Light Jet», «Light Jet», «Midsize Jet», «Super Midsize Jet» y «Heavy Jet».
Estas categorías sirven para describir la capacidad, la autonomía y las dimensiones de la aeronave, pero no son el criterio fiscal que se usa en el Air Passenger Duty.
Para saber si se puede aplicar la nueva tasa más alta, primero hay que comprobar el peso máximo certificado (MTOW) de la aeronave y su uso según la normativa. Es una distinción importante a la hora de comparar dos aviones destinados a la misma misión.
El HondaJet Elite II, por ejemplo, tiene una configuración típica de seis pasajeros más tripulación, mientras que el Citation CJ3 Gen3 puede acoger hasta diez personas según la configuración indicada por el fabricante. Aunque sus misiones sean similares, la diferencia de peso es suficiente para situar a los dos modelos en lados opuestos del umbral establecido para la tarifa más alta.
¿Cuánto va a subir el impuesto sobre los pasajeros aéreos?
La segunda parte de la reforma tiene que ver con los tipos impositivos.
Para los vuelos que salgan de aeropuertos del Reino Unido, salvo las disposiciones específicas previstas para Irlanda del Norte y algunas regiones de Escocia, a partir del 1 de abril de 2027 los tipos más altos serán:
- Vuelos nacionales: 146,63 £ por pasajero.
- Banda A, hasta 2.000 millas: 146,63 £.
- Banda B, de 2.001 a 5.500 millas: 1.132,76 £.
- Banda C, más de 5.500 millas: 1.178,20 £.
Son importes por pasajero.
A modo de comparación, a partir del 1 de abril de 2026, los tipos más altos serán, respectivamente, de 142 £ para vuelos nacionales y la Banda A, 1.097 £ para la Banda B y 1.141 £ para la Banda C.
La diferencia entre 2026 y 2027, por lo tanto, no se debe solo a que el tipo más alto se aplique ahora a los jets de más de 5,7 toneladas: los tipos del tipo más alto ya se habían subido para 2026-27 y, a partir de 2027-28, se actualizan aún más.
La diferencia para muchos jets privados es el cambio de tramo fiscal
En el caso de un jet al que ya se le aplica el tipo impositivo más alto, el cambio de 2026 a 2027 supone un aumento relativamente moderado del importe del impuesto.
El aumento más significativo, en cambio, afecta a una aeronave que en 2026 se grava según el tipo reducido o estándar, pero que a partir del 1 de abril de 2027 pasa al tipo más alto porque supera las 5,7 toneladas.
Cogemos un vuelo privado en la banda B.
En 2026-27, la tarifa estándar es de 244 £ por pasajero, mientras que la tarifa más alta es de 1.097 £. A partir de 2027-28, la tarifa estándar será de 251,95 £ y la tarifa más alta, de 1.132,76 £.
Así que, para un jet que pasa de la tarifa estándar a la tarifa más alta, el incremento fiscal no es de unas pocas decenas de libras: la diferencia en 2027 será de 880,81 £ por pasajero en comparación con la tarifa estándar.
Con cuatro pasajeros, la única diferencia entre los dos tipos impositivos sería de 3.523,24 £.
Con ocho pasajeros, el importe sería de 7.046,48 £.
Esto no significa que el precio del alquiler de un jet privado vaya a subir necesariamente en estas cantidades exactas. El impuesto Air Passenger Duty es un componente fiscal por pasajero y la forma en que se refleja ese coste en el presupuesto es una decisión comercial del operador.
Londres-Nueva York y Londres-Dubái: ¿cuánto sube el impuesto sobre los pasajeros aéreos (Air Passenger Duty)?
Dos de las rutas más solicitadas en la aviación de negocios, hacia Estados Unidos y hacia los Emiratos Árabes Unidos, entran ambas en la Banda B del Air Passenger Duty, es decir, en el tramo de 2.001 a 5.500 millas según la clasificación del APD.
A partir del 1 de abril de 2027, para un jet sujeto al tipo impositivo más alto, el APD será de 1.132,76 £ por pasajero en ambas rutas.
Por ejemplo, para Londres-Nueva York, con:
- 4 pasajeros: 4.531,04 £
- 6 pasajeros: 6.796,56 £
- 8 pasajeros: 9.062,08 £
- 10 pasajeros: 11 327,60 £
Para Londres-Dubái la tarifa por pasajero es la misma: con seis pasajeros, el APD asciende a 6.796,56 £; con ocho, a 9.062,08 £.
Estas cantidades solo representan la APD que, en teoría, se debería pagar por esos pasajeros en la ruta en cuestión, no el precio del jet. De hecho, el coste del vuelo chárter incluye muchas otras partidas: la aeronave, la tripulación, el combustible, los servicios de asistencia en tierra, la navegación, los posibles costes aeroportuarios, el posicionamiento del avión, la pernoctación de la tripulación y otros gastos operativos.
La distancia real recorrida por el avión no es el parámetro que se usa para cambiar el vuelo de una franja APD a otra: es el sistema oficial de clasificación de destinos el que determina la franja aplicable.
- Lee también: Jets privados a Dubái: vuelos de lujo sin escalas.
Londres, Milán, Ginebra: ¿cuánto sube el precio de un vuelo privado en Europa?
En los principales destinos europeos, el impuesto Air Passenger Duty que se aplica a los jets privados sujetos al tipo más alto es bastante más bajo.
La Banda A, que incluye los destinos situados a una distancia de hasta 2.000 millas de la capital británica según los criterios del impuesto sobre los pasajeros aéreos (Air Passenger Duty), tendrá a partir del 1 de abril de 2027 un tipo impositivo más alto de 146,63 £ por pasajero.
Tomemos dos rutas muy utilizadas por la aviación de negocios europea: Londres–Ginebra y Londres–Milán.
Para un jet privado sujeto a la tarifa más alta, en ambos destinos el APD entra dentro de la Banda A. Con cuatro pasajeros, el impuesto APD asciende, por tanto, a 586,52 £; con ocho pasajeros, sube a 1 173,04 £.
La comparación con un destino de la Banda B muestra de inmediato cómo la diferencia fiscal puede influir en el coste total. En la ruta Londres-Nueva York, por ejemplo, la tarifa más alta de 2027 llega a 1.132,76 £ por pasajero, más de siete veces la cantidad que se aplica en la Banda A.
Es importante recordar que estas cifras solo incluyen el impuesto sobre los pasajeros aéreos (Air Passenger Duty) y no el precio del vuelo chárter. El coste total de un vuelo privado también depende de la aeronave que elijas, de la disponibilidad y la ubicación del jet, del combustible, de los aeropuertos que se utilicen, de los servicios de asistencia en tierra y de otros gastos operativos.
Así que, si tienes que elegir un jet para un vuelo por Europa, el APD es un gasto que debes tener en cuenta en el presupuesto final, pero no es necesariamente el factor decisivo a la hora de elegir la aeronave.
¿Se aplica el impuesto sobre los pasajeros aéreos (Air Passenger Duty) a los vuelos o a los jets privados?
Este es otro punto importante.
El impuesto sobre los pasajeros aéreos (Air Passenger Duty) se calcula por pasajero y en función del destino y de la categoría fiscal de la aeronave.
Por lo tanto, no se aplica una tasa única de 1.132,76 £ a un Gulfstream completo que vuele de Londres a Nueva York. Si a bordo hay ocho pasajeros sujetos al APD en la Banda B, el importe teórico del tipo más alto es:
1.132,76 £ × 8 = 9.062,08 £.
Con cuatro pasajeros:
1.132,76 £ × 4 = 4.531,04 £.
Es una distinción clave cuando se habla de subir los impuestos a los aviones privados.
Niños y pasajeros menores de edad en aviones privados: ¿qué pasa con el impuesto sobre los pasajeros aéreos?
La reforma también introduce un cambio específico para los niños y los pasajeros más jóvenes.
La normativa establece que la exención relativa a los niños no se aplica a los pasajeros de aviones ejecutivos en el marco de la nueva normativa. De hecho, la HMRC aclara que se modificará la sección relativa a las exenciones de los pasajeros para establecer que la exención para los niños no se aplica a los aviones ejecutivos.
Esto significa que una familia que viaje en un jet privado no podrá acogerse a las mismas normas que se aplican a los pasajeros más jóvenes que viajan en la clase más baja de los vuelos comerciales.
Sin embargo, la normativa es diferente para los niños menores de dos años que viajan sin asiento, para los que las normas de la APD prevén exenciones específicas.
¿Y si el jet tiene asientos con diferentes configuraciones?
La configuración de la cabina también puede influir en el sistema APD estándar, ya que las tarifas dependen también del «seat pitch», es decir, de la distancia entre un punto de referencia de un asiento y el mismo punto en el asiento de delante o de detrás.
La HMRC establece que, en el caso de los jets privados con asientos tanto por encima como por debajo de las 40 pulgadas de distancia entre asientos, pueden ser necesarios distintos métodos de cálculo.
Sin embargo, la reforma de 2027 afecta al punto clave para la aviación privada: cuando el jet supera el límite establecido y entra en la nueva definición, se aplica la tarifa más alta a los pasajeros del jet privado o de negocios. La fecha clave es la de la salida
Otro aspecto práctico que hay que tener en cuenta es la fecha de entrada en vigor. De hecho, la nueva normativa se aplica al transporte de pasajeros a partir del 1 de abril de 2027. Por eso, para saber qué régimen fiscal hay que aplicar, no basta con fijarse en la fecha en la que se solicita o se reserva el vuelo chárter.
Un vuelo reservado en 2026 pero cuya salida desde el Reino Unido esté prevista para después del 1 de abril de 2027 entra dentro del nuevo periodo fiscal. Así que, si organizas un vuelo privado con mucha antelación, la fecha de salida es algo que tienes que comprobar, junto con el tipo de avión y el destino.
El Reino Unido quiere armonizar la fiscalidad de los jets privados
El motivo oficial de la reforma es que el tratamiento fiscal de los aviones privados sea más uniforme.
El Gobierno británico sostiene que muchos aviones ejecutivos más ligeros, aunque ya están sujetos al impuesto sobre los pasajeros aéreos (APD), hasta ahora han pagado los mismos tipos impositivos que se aplican a los servicios comerciales porque no cumplían los requisitos necesarios para el tipo impositivo más alto. Así que la ampliación del umbral a 5,7 toneladas tiene como objetivo incluir en el tramo superior a todos los aviones privados que ya están sujetos al APD y que superan ese límite.
Además, el Gobierno vincula la estructura del APD al principio de que los viajes más largos, que generan más emisiones, conllevan una mayor imposición. Sin embargo, en la documentación oficial se aclara que el APD no es un impuesto medioambiental en sentido estricto.
Las críticas del sector de la aviación privada
La consulta británica ha dado lugar a opiniones diferentes.
Los operadores y las asociaciones del sector han expresado su preocupación por el impacto del aumento de los impuestos, sobre todo en los segmentos con márgenes más reducidos. En la documentación de la consulta, algunos operadores también han señalado el riesgo de que se reduzcan los vuelos y de que la actividad se traslade a países con regímenes fiscales menos gravosos.
El documento oficial también recoge datos facilitados por operadores y corredores: el 42 % de los encuestados de estos sectores indicó que sus márgenes medios eran inferiores al 5 %, mientras que el 73 % señaló que sus márgenes eran iguales o inferiores al 9 %. Por supuesto, se trata de datos facilitados por los participantes en la consulta, no de una medida oficial de la rentabilidad de todo el sector.
Otros participantes, entre ellos grupos ecologistas y una amplia mayoría de los particulares que respondieron a la consulta, defendieron, por el contrario, la ampliación del tipo impositivo más alto, al considerar que el sistema fiscal debería reflejar mejor el impacto de la aviación privada.
De todos modos, el Gobierno ha confirmado la reforma tras analizar las respuestas.
¿Cuántos vuelos privados van a subir de precio?
En la consulta también se ha intentado calcular el impacto cuantitativo de la modificación.
Según algunas respuestas que ha recibido el Gobierno, la ampliación del tipo impositivo más alto podría afectar a unos 1.500 vuelos al año. Sin embargo, la misma documentación aclara que se trata de una estimación facilitada por los participantes en la consulta, junto con la valoración de que el aumento de la recaudación sería relativamente moderado.
Por lo tanto, no hay que confundir el número estimado de vuelos afectados por la reforma con el número total de vuelos privados que se realizan en el Reino Unido.
La elección de un jet privado podría cobrar mayor importancia
Desde el punto de vista del cliente que alquila un jet privado, uno de los aspectos más interesantes de la reforma tiene que ver con la comparación entre aeronaves.
Imaginemos, por ejemplo, una ruta europea en la que haya dos aviones disponibles con características operativas compatibles con la misión.
Como hemos visto antes, dos aviones que vuelan a destinos similares pueden estar a ambos lados del umbral de 5,7 toneladas. Esto no significa automáticamente que el primero vaya a ser siempre más económico.
La elección de un jet depende de la autonomía, el número de pasajeros, el equipaje, los aeropuertos disponibles, las condiciones operativas, la ubicación de la aeronave, la duración del vuelo y el precio del vuelo chárter. A partir de 2027, sin embargo, el APD se convertirá en otra variable a tener en cuenta a la hora de comparar.
Si el grupo es grande, los impuestos por pasajero pueden llegar a varios miles de libras. Por eso, a la hora de valorar el presupuesto final, hay que tener en cuenta el coste total del viaje y no solo la tarifa de alquiler del avión.
La diferencia entre un jet de menos de 5,7 toneladas y uno de más de 5,7 toneladas
Así pues, lo que realmente distingue a la reforma se centra en un segmento relativamente reducido del mercado.
- Si el peso máximo certificado (MTOW) es inferior a 5.700 kg, un jet puede quedar fuera de la nueva tarifa más alta, siempre y cuando, claro está, cumpla todas las demás condiciones que establece el régimen del APD.
- Por encima de los 5.700 kg, a partir del 1 de abril de 2027, los jets privados o de negocios que ya estén sujetos al APD pasarán a estar sujetos al tipo impositivo más alto.
Así pues, el umbral atraviesa el mercado de los jets de negocios de forma transversal. Un modelo puede estar solo ligeramente por encima del límite y otro muy por encima, pero a efectos de la nueva normativa, ambos entran en la misma categoría fiscal del «higher rate». Es una diferencia importante con respecto a cómo se suelen clasificar los aviones en la aviación de negocios.
Los aviones grandes también pagarán más, pero por una razón diferente
En el caso de un jet privado grande que ya esté sujeto al tipo impositivo más alto antes de 2027, la reforma del umbral no supone un cambio de una categoría fiscal a otra.
Un Gulfstream G650ER, por ejemplo, tiene un peso máximo al despegue (MTOW) de casi 47 toneladas y ya entra dentro de la categoría de aeronaves pesadas a las que se aplica la tarifa más alta según el régimen anterior.
Para estas aeronaves, el principal cambio a partir de 2027 es, por tanto, la actualización de los tipos impositivos, no el paso al tipo más alto.
El verdadero efecto estructural de la reforma afecta, en cambio, a los aviones privados de entre 5,7 y 20 toneladas, a los que antes se les podían aplicar tipos impositivos más bajos.
Una nueva subida en el precio de los vuelos chárter desde Londres y el Reino Unido
El impuesto sobre los pasajeros aéreos (Air Passenger Duty) no es el único factor que determina el precio de un jet privado. Un presupuesto para alquilar un jet privado desde Londres o desde el Reino Unido tiene en cuenta muchas variables operativas y comerciales. Sin embargo, a partir del 1 de abril de 2027, para una parte de las aeronaves, el cálculo del precio también tendrá que tener en cuenta el cambio al tipo impositivo más alto.
En un trayecto corto por Europa, la tarifa máxima puede ser de 146,63 £ por pasajero. Para un destino de la Banda B, sube a 1.132,76 £ y, para la Banda C, llega a 1.178,20 £. La diferencia se nota especialmente cuando aumenta el número de pasajeros.
Para ocho pasajeros, por ejemplo, la APD de tipo más alto será de 1.173,04 £ en la banda A, 9.062,08 £ en la banda B y 9.425,60 £ en la banda C.
Te recordamos que estas cifras no hay que confundirlas con el precio del vuelo, sino que representan un componente fiscal que puede ser bastante importante dentro del coste total.
Impuesto sobre los pasajeros aéreos de 2027: lo que debes saber si alquilas un jet privado
A partir del 1 de abril de 2027, lo más importante que tendrás que comprobar no será solo el destino.
Si quieres un jet privado que salga de Londres o del Reino Unido, tendrás que tener en cuenta lo siguiente:
- el modelo de la aeronave;
- su peso máximo certificado (MTOW);
- el destino y la franja APD correspondiente;
- el número de pasajeros sujetos al impuesto;
- la fecha de salida;
- la posible aplicación de exenciones específicas previstas en la normativa.
- El límite que hay que tener en cuenta es de 5,7 toneladas.
El HondaJet Elite II se queda por debajo de este umbral; el Citation CJ3 Gen3, el Citation Latitude y el Gulfstream G650ER lo superan, cada vez más.
La reforma británica, por lo tanto, no se limita a introducir un nuevo impuesto sobre los jets privados: modifica el umbral a partir del cual una gran parte de la aviación de negocios queda sujeta al tipo más altodel Air Passenger Duty.
Para quienes vuelan en avión privado desde el Reino Unido, a partir de 2027 el tipo de avión que se utilice, junto con la ruta y el número de pasajeros, se convertirá en un factor aún más importante a la hora de calcular el coste final del viaje.
Sin embargo, para elegir el jet adecuado hay que tener en cuenta el MTOW, la capacidad de pasajeros, la autonomía y, ahora también, el nuevo límite del «higher rate».
PrivateJetFinder.com te ayuda a elegir la aeronave más adecuada para tu viaje y a entender un presupuesto claro y detallado, con cada partida de gasto por separado —incluidos todos los impuestos aplicables, tanto si salgas de Londres, desde otro aeropuerto del Reino Unido o hacia cualquier destino.
FAQ – Preguntas frecuentes sobre el Air Passenger Duty
1. ¿Qué es el Air Passenger Duty (APD)?
Es un impuesto británico aplicado por pasajero a los vuelos que salen de los aeropuertos del Reino Unido, calculado en función del destino y de la categoría de la aeronave.
2. ¿Cuándo entra en vigor el nuevo umbral de 5,7 toneladas?
A partir del 1 de abril de 2027. Hasta esa fecha, seguirán vigentes las normas actuales, basadas en el umbral de 20 toneladas.
3. ¿Qué jets privados superan el umbral y están sujetos al higher rate?
Todas las aeronaves con un MTOW igual o superior a 5,7 toneladas, independientemente de su categoría comercial (Light Jet, Midsize, Super Midsize o Heavy Jet).
4. ¿Cuánto costará el APD por pasajero a partir de 2027?
Con el higher rate: 146,63 £ para los destinos Domestic y Band A, 1.132,76 £ para Band B y 1.178,20 £ para Band C.
5. ¿Es el APD el único coste fiscal de un vuelo privado desde el Reino Unido?
Sí, es el impuesto específico sobre los pasajeros establecido por la normativa del APD. Sin embargo, el coste total del vuelo chárter también incluye la aeronave, la tripulación, el combustible y otros gastos operativos no fiscales.
6. ¿Quién debe pagar el Air Passenger Duty en los vuelos chárter desde Londres y el Reino Unido?
El APD debe ser abonado por la compañía aérea o el operador responsable del vuelo, que calcula el impuesto en función de los pasajeros sujetos al mismo y de las características de la aeronave y de la ruta. En el caso de un vuelo chárter privado desde Londres o desde cualquier otro punto del Reino Unido, el coste del APD normalmente se incluye en el precio total del chárter y, por tanto, es asumido económicamente por el cliente a través de la tarifa aplicada por el operador.